Domain pouf.de kaufen?
Wir ziehen mit dem Projekt
pouf.de um.
Sind Sie am Kauf der Domain
pouf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pouf.de kaufen?
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **


Ähnliche Suchbegriffe für Anschaffungskosten
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
Die steuerliche Behandlung von Gesellschafterdarlehen und -bürgschaften als nachträgliche Anschaffungskosten, Taschenbuch von Baldur Hötten, GRIN,Die Steuerliche Behandlung Von Gesellschafterdarlehen Und -bürgschaften Als Nachträgliche Anschaffungskosten, Taschenbuch Von Baldur Hötten, Grin, 978-3-640-51073-3, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bernard, Franziska: Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS)Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS) , Das vollautomatische Lager mit Materialflusssystem ist im Hinblick auf seine Effizienz fast unschlagbar. Aber wie bekommt man all die dort installierten Anlagen, die Förderstrecken und Regalbediengeräte des jeweiligen Herstellers, dazu, mit SAP S/4HANA EWM zusammenzuarbeiten? Franziska Bernard, SAP-Beraterin mit großer Erfahrung im Bereich EWM, vermittelt Ihnen in diesem Buch anhand eines Beispiels aus der Palettenfördertechnik praxisnah und kompakt, was Sie über die Einrichtung und den Betrieb eines automatischen Lagers mit SAP S/4HANA EWM wissen müssen. Sie beschreibt dessen Konzeption inklusive des dafür erforderlichen Customizings, erklärt, wie die Stammdatenpflege funktioniert und welche Checks Sie vor Inbetriebnahme der Anlage durchführen sollten. Auch die Spezifika der Behälterfördertechnik finden dabei Berücksichtigung. Ein eigenes Kapitel widmet die Autorin dem sogenannten Telegrammverkehr: Wie kommuniziert SAP EWM mit der physikalischen Anlage? Schließlich lernen Sie die Grundlagen des Störungsmanagements kennen und erfahren, wie Sie Ihre Anlage mittels fortlaufender Auswertung des Leistungszustands und sinnvoller regelmäßiger Arbeiten effizient und »fit« halten. Hierzu werden Ihnen die entsprechenden Standardfunktionen des Lagerverwaltungsmonitors (LVM) kompakt erläutert. So ist das Buch der ideale Begleiter für Sie, um einen wichtigen Quantensprung in Ihrer Lagerhaltung zu schaffen! Konzeption eines automatischen Lagers, Customizing, Stammdaten Telegrammkommunikation zwischen SAP EWM und Anlage Störungsmanagement, Kennzahlen und Housekeeping Praxisnahe Darstellung anhand eines Beispiellagers , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20240710, Autoren: Bernard, Franziska, Seitenzahl/Blattzahl: 196, Keyword: Automatisierung; EWM; Förderanlage; Lager; Materialflusssystem; SAP, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 209, Breite: 146, Höhe: 13, Gewicht: 300, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Abgrenzung von Erhaltungsaufwendungen zu Anschaffungskosten und Herstellungskosten des Anlagevermögens, Taschenbuch von Annina Grau, GRIN,Die Abgrenzung Von Erhaltungsaufwendungen Zu Anschaffungskosten Und Herstellungskosten Des Anlagevermögens, Taschenbuch Von Annina Grau, Grin, 978-3-668-20462-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besonderheiten nachträglicher Anschaffungskosten in Verschmelzungsfällen, Taschenbuch von Gordon Niegisch, GRIN, 978-3-640-35296-8Besonderheiten Nachträglicher Anschaffungskosten In Verschmelzungsfällen, Taschenbuch Von Gordon Niegisch, Grin, 978-3-640-35296-8, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
Sind Lieferkosten Anschaffungskosten?
Nein, Lieferkosten sind in der Regel keine Anschaffungskosten. Anschaffungskosten beziehen sich auf den Preis, den man für den Kauf eines Vermögensgegenstandes zahlt. Lieferkosten hingegen sind die Kosten, die für die Lieferung oder den Transport eines gekauften Gegenstandes anfallen. Sie sind zwar Teil der Gesamtkosten, aber werden üblicherweise separat ausgewiesen. Lieferkosten erhöhen zwar den Gesamtpreis, aber sie sind keine direkten Anschaffungskosten, da sie nicht für den eigentlichen Erwerb des Vermögensgegenstandes anfallen. **
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
Die Berücksichtigung von Gesellschafterbürgschaften in Form nachträglicher Anschaffungskosten im Rahmen des § 17 Einkommensteuergesetz, TaschenbuchDie Berücksichtigung Von Gesellschafterbürgschaften In Form Nachträglicher Anschaffungskosten Im Rahmen Des § 17 Einkommensteuergesetz, Taschenbuch Von Steffen Salutzki, Grin, 978-3-640-50811-2, Seitenanzahl: 4017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werbungskosten: AfA-Bemessungsgrundlage bei entgeltlichem und unentgeltlichem Erwerb, Ermittlung der fiktiven Anschaffungskosten, AfA-Satz,Werbungskosten: Afa-bemessungsgrundlage Bei Entgeltlichem Und Unentgeltlichem Erwerb, Ermittlung Der Fiktiven Anschaffungskosten, Afa-satz, Nutzungsdauer, Taschenbuch Von Kerstin Jakobitsch, Grin, 978-3-640-79588-8, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die steuerliche Behandlung von Gesellschafterdarlehen und -bürgschaften als nachträgliche Anschaffungskosten, Taschenbuch von Baldur Hötten, GRIN,Die Steuerliche Behandlung Von Gesellschafterdarlehen Und -bürgschaften Als Nachträgliche Anschaffungskosten, Taschenbuch Von Baldur Hötten, Grin, 978-3-640-51073-3, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bernard, Franziska: Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS)Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS) , Das vollautomatische Lager mit Materialflusssystem ist im Hinblick auf seine Effizienz fast unschlagbar. Aber wie bekommt man all die dort installierten Anlagen, die Förderstrecken und Regalbediengeräte des jeweiligen Herstellers, dazu, mit SAP S/4HANA EWM zusammenzuarbeiten? Franziska Bernard, SAP-Beraterin mit großer Erfahrung im Bereich EWM, vermittelt Ihnen in diesem Buch anhand eines Beispiels aus der Palettenfördertechnik praxisnah und kompakt, was Sie über die Einrichtung und den Betrieb eines automatischen Lagers mit SAP S/4HANA EWM wissen müssen. Sie beschreibt dessen Konzeption inklusive des dafür erforderlichen Customizings, erklärt, wie die Stammdatenpflege funktioniert und welche Checks Sie vor Inbetriebnahme der Anlage durchführen sollten. Auch die Spezifika der Behälterfördertechnik finden dabei Berücksichtigung. Ein eigenes Kapitel widmet die Autorin dem sogenannten Telegrammverkehr: Wie kommuniziert SAP EWM mit der physikalischen Anlage? Schließlich lernen Sie die Grundlagen des Störungsmanagements kennen und erfahren, wie Sie Ihre Anlage mittels fortlaufender Auswertung des Leistungszustands und sinnvoller regelmäßiger Arbeiten effizient und »fit« halten. Hierzu werden Ihnen die entsprechenden Standardfunktionen des Lagerverwaltungsmonitors (LVM) kompakt erläutert. So ist das Buch der ideale Begleiter für Sie, um einen wichtigen Quantensprung in Ihrer Lagerhaltung zu schaffen! Konzeption eines automatischen Lagers, Customizing, Stammdaten Telegrammkommunikation zwischen SAP EWM und Anlage Störungsmanagement, Kennzahlen und Housekeeping Praxisnahe Darstellung anhand eines Beispiellagers , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20240710, Autoren: Bernard, Franziska, Seitenzahl/Blattzahl: 196, Keyword: Automatisierung; EWM; Förderanlage; Lager; Materialflusssystem; SAP, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 209, Breite: 146, Höhe: 13, Gewicht: 300, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
Ähnliche Suchbegriffe für Anschaffungskosten
-
Die Abgrenzung von Erhaltungsaufwendungen zu Anschaffungskosten und Herstellungskosten des Anlagevermögens, Taschenbuch von Annina Grau, GRIN,Die Abgrenzung Von Erhaltungsaufwendungen Zu Anschaffungskosten Und Herstellungskosten Des Anlagevermögens, Taschenbuch Von Annina Grau, Grin, 978-3-668-20462-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besonderheiten nachträglicher Anschaffungskosten in Verschmelzungsfällen, Taschenbuch von Gordon Niegisch, GRIN, 978-3-640-35296-8Besonderheiten Nachträglicher Anschaffungskosten In Verschmelzungsfällen, Taschenbuch Von Gordon Niegisch, Grin, 978-3-640-35296-8, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
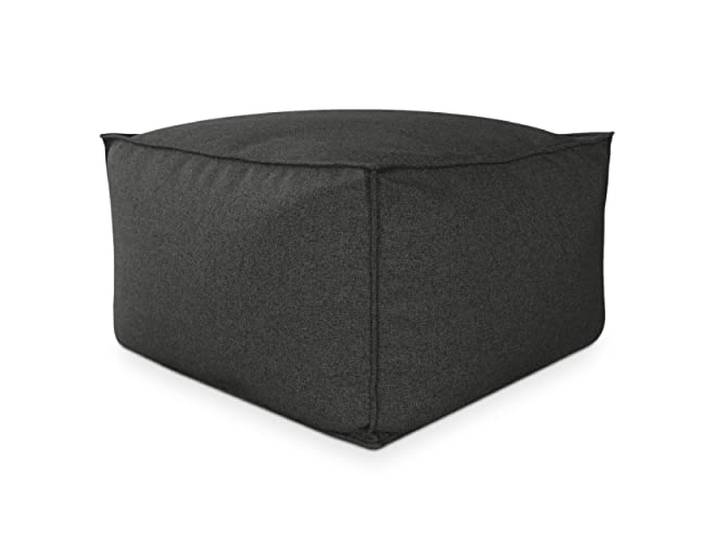
Deshome - Sitzhocker Sitzpouf Pouf 80x80x50 cm mit abnehmbarem Polster für Innen- und Außenbereich: Sitzpouf Design für Sofa, Wohnzimmer, Schlafzimmer, Sitzhocker, Light Pouf Graphitschwarz<p>Der <strong>Light Pouf</strong> von <strong>DESHOME</strong> ist ein vielseitiger <strong>Sitzhocker</strong>, der sowohl für den Innen- als auch für den Außenbereich geeignet ist. Mit seinen großzügigen Abmessungen von <strong>80 x 80 x 50 cm</strong> bietet er ausreichend Platz für entspannte Momente, sei es im Wohnzimmer, Schlafzimmer oder im Garten. Der handgefertigte Pouf vereint Komfort und Ergonomie und ist ideal für Erwachsene und Kinder.</p><p>Der Bezug des <strong>Sitzpoufs</strong> besteht aus einem <strong>wasserabweisenden</strong> und äußerst widerstandsfähigen Stoff, der sich leicht reinigen lässt. Dank der abnehmbaren Bezüge ist der Pouf maschinenwaschbar und kann bei niedrigen Temperaturen gebügelt werden. Die Öko-Tex-Zertifizierung garantiert, dass der Pouf frei von gesundheitsschädlichen Stoffen ist, was ihn zu einer sicheren Wahl für die ganze Familie macht.</p><p>Die Polsterung aus hochwertigen, ungiftigen und hypoallergenen EPS-Mikroperlen passt sich perfekt der Körperform an und sorgt für eine ergonomische Sitzfläche. Ein doppelter Reißverschluss verhindert das Auslaufen der Mikroperlen und macht den Pouf auch für die Kleinsten sicher. Der <strong>Light Pouf</strong> ist in verschiedenen Farben erhältlich, darunter <strong>Graphitschwarz</strong>, und bietet somit zahlreiche Gestaltungsmöglichkeiten für jeden Raum.</p><p>Für die tägliche Pflege genügt ein weiches, mit Seifenwasser angefeuchtetes Tuch, um Flecken zu entfernen. Für eine gründlichere Reinigung kann der Bezug in der Waschmaschine bei 30 Grad gewaschen werden. Mit dem <strong>Light Pouf</strong> holst du dir ein stilvolles und funktionales Möbelstück in dein Zuhause.</p>219,00 €*Versand: 39,00 €Sichere Weiterleitung zum Anbieter
-
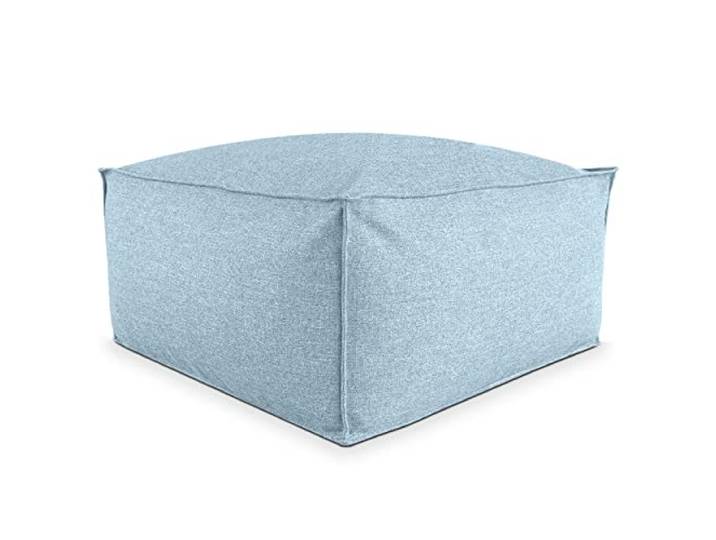
Deshome - Sitzhocker Sitzpouf Pouf 100x100x50 cm mit abnehmbarem Polster für Innen- und Außenbereich: Sitzpouf Design für Sofa, Wohnzimmer, Schlafzimmer, Sitzhocker, Light Pouf PastellblauDeshome - Sitzhocker Sitzpouf Pouf 100x100x50 cm mit abnehmbarem Polster für Innen- und Außenbereich: Sitzpouf Design für Sofa, Wohnzimmer, Schlafzimmer, Sitzhocker, Light Pouf Pastellblau. DESIGN: Light Pouf ist der in Italien hergestellte Fuß- und Sitzpouf, handgefertigt von DESHOME-Handwerkern, perfekt für Erwachsene und Kinder. Dank seines Komforts, seiner Ergonomie und seiner einfachen Reinigung ist Light Pouf der ideale Sitz für Ihre Momente der Entspannung im Freien oder zu Hause in Ihrem Wohnzimmer, Schlafzimmer, Arbeitszimmer oder Kinderzimmer WASSERABWEISENDES STOFF: Light Pouf hat abnehmbare Bezüge und besteht aus wasserabweisendem und äußerst widerstandsfähigem Stoff, der sowohl für den Innen- als auch für den Außenbereich geeignet ist. Es ist maschinenwaschbar und kann bei niedrigen Temperaturen gebügelt werden. Sicher für die ganze Familie: Die Öko-Tex-Zertifizierung garantiert die Abwesenheit gesundheitsschädlicher Stoffe POLSTERUNG: Dank der ungiftigen und hypoallergenen Polsterung aus hochwertigen EPS-Mikroperlen garantiert Light Pouf eine ergonomische Sitzfläche, die sich perfekt an die Körperform anpasst. Der doppelte Reißverschluss verschließt die Mikroperlen hermetisch, verhindert so ein Auslaufen und macht den Pouf auch für die Kleinsten sicher PFLEGE: Verwenden Sie für die tägliche Reinigung ein weiches, mit einer Lösung aus Seife und Wasser angefeuchtetes Tuch und wischen Sie den Fleck vorsichtig ab, bis er vollständig entfernt ist. Spülen Sie ihn mit reinem Wasser ab und trocknen Sie ihn mit einem sauberen Tuch. Für eine gründlichere Reinigung waschen Sie den Stoff in der Waschmaschine bei 30 Grad ABMESSUNGEN: Light Pouf ist in vielen Farbvarianten erhältlich, von dunkleren Farbtönen wie Schwarz, Blau, Rot bis hin zu helleren Farbtönen wie Gelb oder Magenta, mit denen sich interessante Kontraste erzeugen lassen. Erhältlich in den Größen 50x50 - 60x60 - 80x80 - 100x100 cm - Feste Höhe 50 cm. Hinweis: Die Maße beziehen sich auf den Stoff, die Polsterung fügt an allen Seiten zusätzlich 5 cm hinzu. Farbe:Pastellblau249,00 €*Versand: 39,00 €Sichere Weiterleitung zum Anbieter
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
-
Sind Lieferkosten Anschaffungskosten?
Nein, Lieferkosten sind in der Regel keine Anschaffungskosten. Anschaffungskosten beziehen sich auf den Preis, den man für den Kauf eines Vermögensgegenstandes zahlt. Lieferkosten hingegen sind die Kosten, die für die Lieferung oder den Transport eines gekauften Gegenstandes anfallen. Sie sind zwar Teil der Gesamtkosten, aber werden üblicherweise separat ausgewiesen. Lieferkosten erhöhen zwar den Gesamtpreis, aber sie sind keine direkten Anschaffungskosten, da sie nicht für den eigentlichen Erwerb des Vermögensgegenstandes anfallen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.